Domain ausländisches-kapital.de kaufen?
Wir ziehen mit dem Projekt
ausländisches-kapital.de um.
Sind Sie am Kauf der Domain
ausländisches-kapital.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausländisches-kapital.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
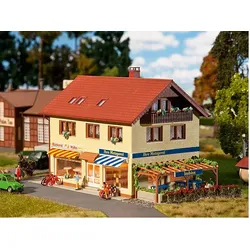
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Safescan Geldscheinprüfgerät 2485-SC, 8fache Echtheitsprüfung, Währung EURGeldscheinprüfgerät 2485-SC, 8fache Echtheitsprüfung, Währung EUR. Einsatzbereich = Banknoten. Einsatzzweck = Wertzählung. Währung = Euro (EUR). Falschgeldprüfung = 8fache Echtheitsprüfung. Höhe = 180 mm. Breite = 320 mm. Tiefe = 250 mm. Farbe = grau. Gewicht = 5.3 kg. Material = Kunststoff. Produkttyp = Prüf-/Zählgeräte. Zolltarifnummer = 84729010. Herkunftsland = CHN. Bruttogewicht = 6.3 kg. Gewicht = 5.3 kg. Wertzählung für gemischte Banknoten. 100% getestet bei der EZB und BoE. Prüft bis zu 8 Sicherheitsmerkmale. Inklusive kostenloser Safescan-Geldzählsoftware. Kostenlose Updates, sobald neue Geldscheine ausgegeben oder neue Fälschungen entdeckt werden. Geldscheinprüfgerät 2485-SC für zuverlässige Wertzählung Das Geldscheinprüfgerät 2485-SC verbindet schnelles Zählen mit einer präzisen Echtheitsprüfung. Dadurch lassen sich gemischte Banknotenbestände effizient bearbeiten und zuverlässig dokumentieren. Der Geldscheinprüfer erkennt die eingelegte Währung automatisch und prüft sämtliche installierten Währungen. Sortierte Banknoten nicht installierter Währungen können ebenfalls gezählt werden. Mit einer Geschwindigkeit von bis zu 1000 Banknoten pro Minute eignet sich der Geldprüfer besonders für Kassenabrechnungen, Filialbetriebe und Unternehmen mit hohem Bargeldaufkommen. Der automatische Start- und Stoppmodus vereinfacht dabei die Bedienung. Auf dem mehrsprachigen Farb-Touchscreen erscheinen Stückzahl und Gesamtwert übersichtlich. Mehrere Zähldurchläufe lassen sich fortlaufend addieren. Anschließend stellt das Gerät eine vollständige Auswertung nach Währung und Nennwert bereit. So wird die Wertzählung gemischter Banknoten transparenter und weniger fehleranfällig. Je nach Banknote kontrolliert der Geldscheinprüfer bis zu acht Sicherheitsmerkmale: Ultraviolett, Metallfaden, Magnetismus, Infrarot, Druckbild, Länge, Breite und Dicke. Euro- und Pfund-Banknoten werden mit geprüfter Erkennungsgenauigkeit kontrolliert. Regelmäßige Tests durch Zentralbanken wie die Europäische Zentralbank und die Bank of England unterstützen die zuverlässige Falschgelderkennung. Erkennt der Geldprüfer eine verdächtige Banknote, stoppt er sofort und zeigt eine detaillierte Meldung an. Kostenlose Währungsupdates berücksichtigen neue Banknoten und bekannte Fälschungen. Hinweise und Installationsschritte erscheinen in der Safescan-App. Über ein sicheres Funkprotokoll exportiert das Gerät die Zählergebnisse direkt in die App, wo sie geprüft und geteilt werden können. Für Reinigung und Wartung lässt sich das Gehäuse einfach öffnen. Technische Daten: Installierte Währungen: EUR, GBP, CHF, USD, PLN, CZK, SCP, NIP Einzugskapazität: 300 Banknoten Ausgabekapazität: 220 Banknoten Scantechnologie: CIS-Sensor Display: 3,5-Zoll Farb-Touchscreen in HD Sprachen: DE, EN, ES, FR, IT, NL, PT, BG Stromversorgung: 110 V - 240 V Maße: 32 x 25 x 18 cm Gewicht: 5,3 kg891,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Safescan Geldscheinprüfgerät 2865-SC, 9fache Echtheitsprüfung, Währung EURGeldscheinprüfgerät 2865-SC, 9fache Echtheitsprüfung, Währung EUR. Einsatzbereich = Banknoten. Einsatzzweck = Wertzählung. Währung = Euro (EUR). Falschgeldprüfung = 9fache Echtheitsprüfung. Höhe = 255 mm. Breite = 259 mm. Tiefe = 255 mm. Farbe = grau. Gewicht = 6.4 kg. Material = Kunststoff. Produkttyp = Prüf-/Zählgeräte. Zolltarifnummer = 84729010. Herkunftsland = CHN. Bruttogewicht = 7.51 kg. Gewicht = 6.4 kg. Wertzählung für gemischte Banknoten. 100% getestet bei der EZB und BoE. Prüft bis zu 9 Sicherheitsmerkmale. Inklusive kostenloser Safescan-Geldzählsoftware. Kostenlose Währungs-Updates, sobald eine neue Banknote herausgegeben wurde. Geldscheinprüfgerät 2865-SC für große Banknotenmengen Das Geldscheinprüfgerät 2865-SC zählt große Mengen gemischter Banknoten schnell und prüft sie zuverlässig anhand von bis zu neun Sicherheitsmerkmalen. Damit unterstützt der Geldscheinprüfer eine sichere und zeitsparende Bargeldverarbeitung. Mit einer Geschwindigkeit von bis zu 1200 Banknoten pro Minute bewältigt der Geldprüfer auch ein hohes Bargeldaufkommen. Der große Einzug fasst bis zu 500 Banknoten und dank kontinuierlicher Zufuhr können weitere Scheine während des Zählvorgangs nachgelegt werden. Der Geldscheinprüfer verarbeitet gemischte Banknoten aller vorinstallierten Währungen sowie sortierte Scheine anderer Währungen. Im Multi-Mix-Modus zählt er sogar bis zu drei Währungen gleichzeitig. Die eingelegte Währung wird automatisch erkannt. Ein Doppel-CIS-Sensor erstellt detaillierte Banknotenscans und ermöglicht eine präzise Echtheitskontrolle. Euro- und britische Pfund-Banknoten werden mit 100 % getesteter Erkennungsgenauigkeit geprüft. Regelmäßige Tests durch Zentralbanken wie die Europäische Zentralbank und die Bank of England bestätigen die zuverlässige Erkennung. Bei einer verdächtigen Banknote stoppt der Geldprüfer sofort. Zusätzlich erscheinen ein akustischer und visueller Alarm sowie eine detaillierte Fehlermeldung. Der automatische Start- und Stoppmodus erleichtert wiederkehrende Zählaufgaben. Über die Addierfunktion fasst der Geldscheinprüfer mehrere Durchläufe zusammen und zeigt die Ergebnisse übersichtlich getrennt nach Währung und Stückelung. Mit der automatischen Batch-Funktion lassen sich gleich große Banknotenbündel erstellen. Kostenlose Währungsupdates halten den Geldprüfer bei neuen Banknoten aktuell. Die enthaltene Safescan-Geldzählsoftware ermöglicht den Export der Ergebnisse. Eine mehrsprachige Benutzeroberfläche unterstützt die intuitive Bedienung. Für die regelmäßige Reinigung ist das Gerät leicht mit Pinsel oder Druckluftspray zugänglich. Technische Daten: Installierte Währungen: EUR, USD, GBP, CHF, PLN, CZK, BGN, HRK, HUF, RON, SEK, NOK, DKK, TRY, SCT, NIR Einzugskapazität: 500 Banknoten Ausgabekapazität: 220 Banknoten Scantechnologie: Doppel-CIS-Sensor Display: 3,5-Zoll Farb-Touchscreen in HD Sprachen: DE, EN, ES, FR, IT, NL, SC, TC Stromversorgung: AC 110 V - 240 V Maße: 25,9 x 25,4 x 25,5 cm Gewicht: 6,4 kg1188,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.